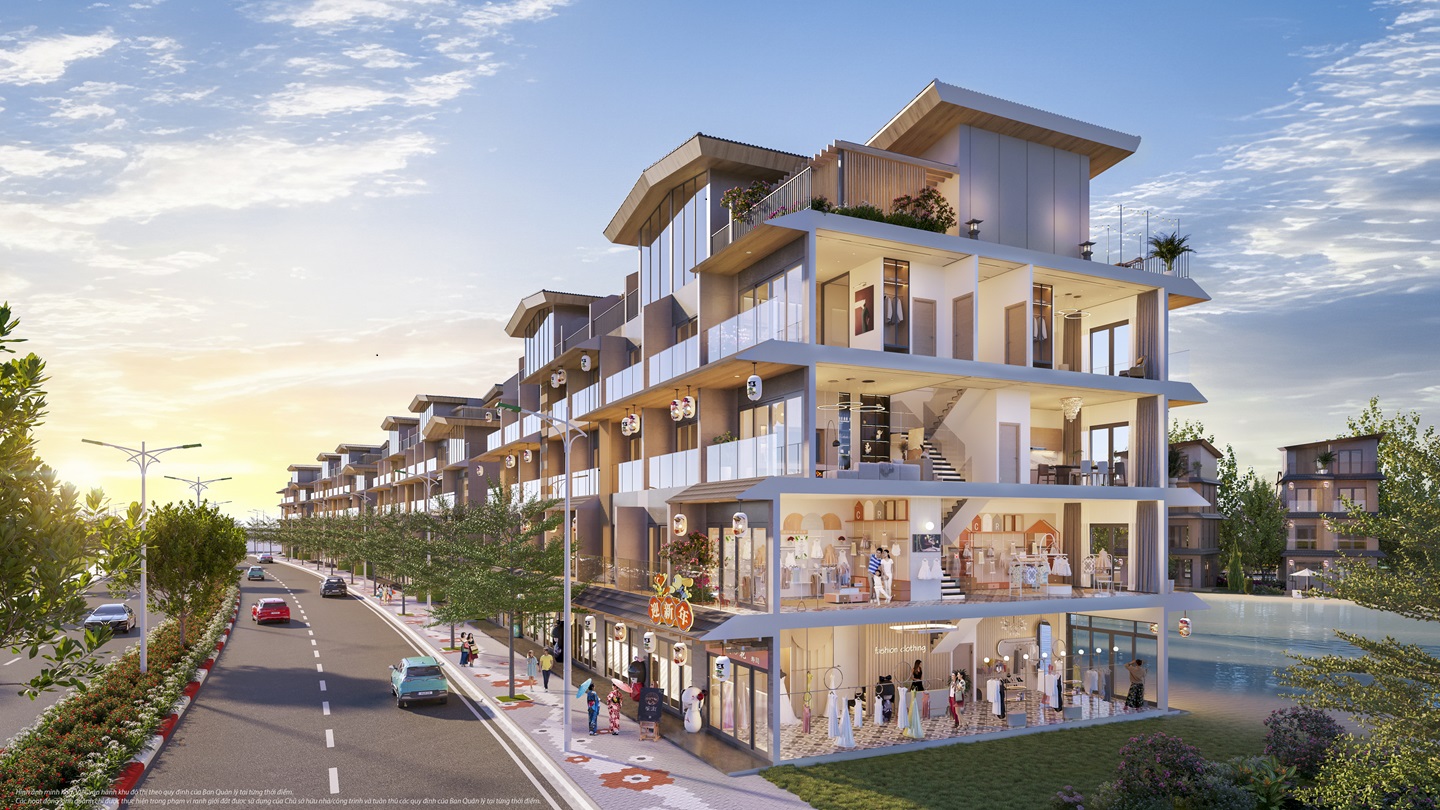
Vịnh Tiên mở ra lựa chọn nhà phố và biệt thự trong không gian đô thị biển Vinhomes Green Paradise Cần Giờ. Bên cạnh vị trí và thiết kế, chính sách bán hàng là yếu tố có thể tạo khác biệt đáng kể cho tổng ngân sách sở hữu. Voucher Vinhomes, chiết khấu thanh toán sớm và hỗ trợ vay vốn mang đến những cách phân bổ dòng tiền khác nhau cho từng người mua.
Điểm hấp dẫn nằm ở việc chọn đúng sản phẩm, đúng phương án thanh toán và nhìn thấy giá trị sau ưu đãi trên một bảng tính cụ thể. Nhận bảng giá và chính sách Vịnh Tiên theo mã căn.
Voucher Vinhomes có giá trị lên tới 30%
Trong chương trình tháng 10/2026, khách hàng mua sản phẩm đủ điều kiện có thể được hưởng voucher Vinhomes với giá trị tối đa lên tới 30% giá trị bất động sản. Thời gian chương trình từ ngày 06/10/2026 đến hết ngày 31/12/2026.
Voucher được dùng để thanh toán một phần giá trị nhà khi ký hợp đồng chuyển nhượng theo điều kiện chương trình; mỗi bất động sản mua mới áp dụng tối đa một voucher. Mức được sử dụng không vượt quá 30% giá trị nhà. Với một căn cụ thể, bảng giá sẽ cho thấy khoản voucher được khấu trừ và số tiền còn lại sau ưu đãi.
Chiết khấu khi thanh toán sớm
Khách hàng không sử dụng vốn vay ngân hàng và hoàn tất 100% giá trị theo thời hạn quy định có thể được hưởng mức chiết khấu quy đổi tương đương 13% mỗi năm, tính trên số tiền và số ngày thanh toán trước hạn. Với phương án đóng sớm từng đợt, mức quy đổi là 11% mỗi năm khi thanh toán đủ giá trị của đợt và trước hạn tối thiểu 7 ngày.
Đây là cách tính theo thời gian thực tế, vì vậy tỷ lệ 13% hoặc 11% không đồng nghĩa khách hàng được giảm trực tiếp đúng tỷ lệ đó trên toàn bộ giá bán. Số tiền chiết khấu phụ thuộc vào phần tiền đóng sớm và số ngày được tính. Khách hàng cá nhân cũng cần kiểm tra nghĩa vụ thuế phát sinh đối với khoản lãi hoặc chiết khấu theo nội dung chính sách.
Hai lựa chọn vay vốn: 0% hoặc lãi suất cố định
Chính sách tháng 10/2026 giới thiệu mức vay tối đa 70% tổng giá trị bất động sản gồm VAT, tùy phê duyệt của ngân hàng. Người mua có thể cân nhắc hai hướng: lãi suất 0% trong 18, 24, 30 hoặc 36 tháng với tỷ lệ trả thêm tương ứng; hoặc lãi suất cố định trong 18–60 tháng, với mức tự trả từ 3% đến 9% mỗi năm theo kỳ hạn chọn.
Phương án 0% giúp giảm khoản lãi phải trả trong giai đoạn đầu, còn kỳ hạn cố định dài hơn hỗ trợ lập kế hoạch tài chính trong nhiều năm. Trên cùng một mã căn, bảng dòng tiền nên thể hiện vốn tự có, tỷ lệ được ngân hàng duyệt, khoản gốc theo kỳ và chi phí sau giai đoạn hỗ trợ. Nhờ đó, người mua nhìn được phương án phù hợp với thu nhập và kế hoạch sử dụng vốn của mình.
Ưu đãi VinClub và điều kiện cộng dồn
Ưu đãi VinClub ba lần có mức tối đa 1,5% trong 24 tháng đầu, áp dụng từ ngày 06/10/2026 đến hết ngày 31/10/2026 cho nhóm khách hàng đủ điều kiện. Ngoài ra còn có chương trình VinClub với mức ưu đãi tối đa 0,5%.
Mỗi chương trình có phạm vi áp dụng và quy định cộng dồn riêng. Một số ưu đãi không dành cho giao dịch qua kênh đại lý hoặc không áp dụng đồng thời với chương trình khác. Trước khi so sánh, khách hàng nên yêu cầu chuyên viên đánh dấu rõ ưu đãi nào đã được đưa vào giá cuối cùng, ưu đãi nào chỉ là quyền lợi dự kiến và điều kiện duy trì quyền lợi đến ngày ký hợp đồng.
Đừng so sánh bằng một con số duy nhất
Phương án thanh toán sớm phù hợp với người có dòng tiền sẵn và muốn giảm giá trị phải trả. Phương án vay có hỗ trợ lãi suất giúp giảm áp lực vốn ban đầu nhưng tạo nghĩa vụ trả nợ dài hơn. Để lựa chọn, nên đặt hai phương án trên cùng một mã căn và so sánh tổng tiền phải chi trong toàn bộ thời gian dự kiến sở hữu.
- Giá trị bất động sản: giá gồm thuế, các khoản chưa bao gồm và mức giá sau toàn bộ ưu đãi.
- Dòng tiền ban đầu: tiền đặt cọc, vốn tự có, thuế phí và số tiền cần nộp trước khi ngân hàng giải ngân.
- Dòng tiền theo kỳ: ngày đến hạn, số tiền từng đợt và khoản lãi hoặc gốc phải trả trong thời gian hỗ trợ.
- Chi phí sau ưu đãi: công thức lãi suất, biên độ, phí trả nợ trước hạn và chi phí bảo hiểm nếu có.
- Điều kiện mất ưu đãi: chậm thanh toán, thay đổi phương án vay, chuyển nhượng hoặc không hoàn thành hồ sơ đúng hạn.
Hồ sơ nên nhận trước khi chuyển tiền
Khách hàng nên giữ bản chính sách có ngày ban hành, bảng tính riêng cho mã căn, lịch thanh toán, thông tin pháp nhân nhận tiền và mẫu văn bản dự kiến ký. Nội dung chuyển khoản, số tài khoản và tên đơn vị thụ hưởng cần trùng khớp với hướng dẫn chính thức. Không nên chuyển tiền vào tài khoản cá nhân chỉ dựa trên tin nhắn hoặc hình ảnh chụp màn hình.
Với chương trình có thời hạn ngắn, việc giữ lại bản chính sách tại ngày đăng ký giúp đối chiếu nếu quá trình hoàn thiện hồ sơ kéo dài. Mọi cam kết ảnh hưởng đến giá, tiến độ thanh toán hoặc quyền hoàn tiền nên được thể hiện bằng văn bản thay vì trao đổi miệng.