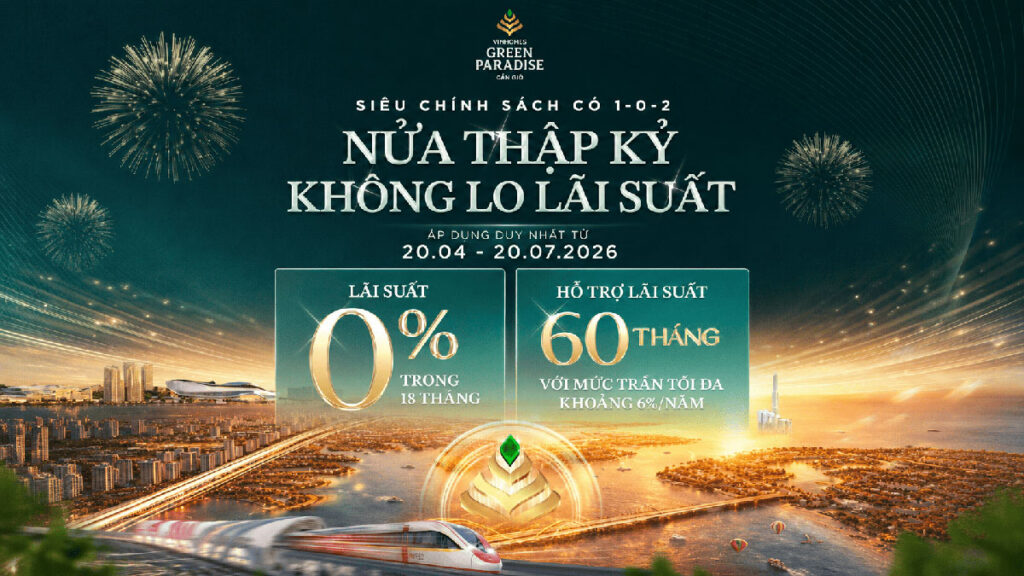
Sở hữu một căn nhà tại Vinhomes Green Paradise Cần Giờ không nhất thiết đồng nghĩa với việc dồn toàn bộ vốn vào một lần thanh toán. Chính sách vay mua giúp người mua giữ lại nguồn tiền cho kinh doanh, gia đình hoặc kế hoạch đầu tư khác, trong khi vẫn chủ động chọn nhà phố hay biệt thự phù hợp.
Tháng 10/2026, chương trình giới thiệu hai hướng tài chính: lãi suất 0% trong 18–36 tháng với tỷ lệ trả thêm theo kỳ hạn, hoặc lãi suất cố định từ 18 đến 60 tháng. Sự khác biệt giữa hai hướng nằm ở số vốn ban đầu và tổng dòng tiền trong thời gian sở hữu. Nhận bảng giá và lịch thanh toán theo mã căn để đặt các phương án cạnh nhau.
Chính sách hỗ trợ lãi suất đang được giới thiệu
Hạn mức vay được giới thiệu tối đa 70% tổng giá trị bất động sản đã gồm VAT. Với căn có giá trị 20 tỷ đồng, mức 70% tương ứng 14 tỷ đồng; phần vốn tự có tối thiểu là 6 tỷ đồng trước khi tính các khoản ngoài phạm vi tài trợ. Hạn mức thực tế do ngân hàng phê duyệt theo hồ sơ của người vay và sản phẩm lựa chọn.
Ở phương án lãi suất cố định, các kỳ hạn 18, 24, 30, 36, 48 và 60 tháng đi cùng mức lãi tự trả tương ứng 3%, 4,5%, 6%, 7,5%, 8,5% và 9% mỗi năm. Phương án 0% có các kỳ hạn 18, 24, 30 và 36 tháng, đi cùng tỷ lệ trả thêm tương ứng 3,5%, 8%, 13,5% và 19,5%. Các con số này giúp người mua so sánh chính sách theo từng thời hạn thay vì chỉ nhìn vào một mức lãi suất nổi bật.
Con số 70% là hạn mức tối đa của chương trình, không đồng nghĩa hồ sơ nào cũng được vay đủ. Ngân hàng còn thẩm định thu nhập, lịch sử tín dụng, nghĩa vụ nợ hiện tại, độ tuổi và tài sản bảo đảm. Hạn mức được phê duyệt có thể thấp hơn nhu cầu dự kiến.
Phương án lãi suất 0% phù hợp với ai?
Trong thời gian hỗ trợ, phần lãi thuộc phạm vi chính sách được chi trả theo điều kiện đã công bố. Người vay vẫn phải thực hiện nghĩa vụ liên quan đến tiền gốc, hồ sơ tín dụng và các khoản không nằm trong chương trình. Nếu chậm thanh toán hoặc vi phạm điều kiện, quyền lợi hỗ trợ có thể bị ảnh hưởng.
Sau ngày kết thúc hỗ trợ, khoản vay chuyển sang lãi suất theo hợp đồng với ngân hàng. Thông thường, lãi suất sau ưu đãi được tính bằng lãi suất cơ sở hoặc lãi suất tham chiếu cộng biên độ. Người mua cần biết cả ba thông tin: mức tham chiếu hiện tại, biên độ cộng thêm và chu kỳ điều chỉnh. Chỉ nhìn mức 0% mà bỏ qua giai đoạn sau đó sẽ khiến kế hoạch dòng tiền thiếu một phần quan trọng.
Khoản trả hàng tháng phụ thuộc cách tính dư nợ
Với phương pháp dư nợ giảm dần, tiền gốc thường được chia theo kỳ, còn tiền lãi tính trên số dư thực tế. Khoản trả ở những tháng đầu cao hơn và giảm dần theo thời gian. Một số bảng minh họa lại thể hiện khoản trả đều, trong đó tỷ trọng gốc và lãi thay đổi qua từng tháng.
Khi so sánh hai ngân hàng, cần dùng cùng số tiền vay, cùng thời hạn và cùng phương pháp trả nợ. Nếu một bảng chỉ ghi mức trả trong thời gian hỗ trợ còn bảng khác tính cả giai đoạn sau hỗ trợ, kết quả sẽ không phản ánh đúng tổng chi phí.
Năm con số cần có trong bảng dòng tiền
- Vốn tự có: số tiền phải thanh toán trước và phần ngân hàng không tài trợ.
- Số tiền vay thực tế: căn cứ vào phê duyệt tín dụng, không chỉ dựa trên hạn mức tối đa 70%.
- Thời gian hỗ trợ: ngày bắt đầu, ngày kết thúc và điều kiện để tiếp tục hưởng hỗ trợ.
- Lãi suất sau hỗ trợ: lãi suất tham chiếu, biên độ và kỳ điều chỉnh.
- Phí liên quan: phí trả nợ trước hạn, bảo hiểm, định giá và các chi phí hồ sơ nếu có.
Nên vay hay chọn thanh toán sớm?
Khách hàng có nguồn tiền sẵn có thể cân nhắc phương án thanh toán sớm để nhận chiết khấu quy đổi theo số tiền và số ngày đóng trước hạn. Tài liệu tháng 10/2026 nêu mức tương đương 13% mỗi năm khi thanh toán 100% theo điều kiện, hoặc 11% mỗi năm khi thanh toán sớm từng đợt tối thiểu 7 ngày.
Ngược lại, phương án vay phù hợp với người muốn giữ vốn cho hoạt động kinh doanh, đầu tư khác hoặc dự phòng gia đình. Lợi ích của việc giữ tiền chỉ thực sự có ý nghĩa khi phần vốn đó tạo ra giá trị cao hơn chi phí vay sau ưu đãi và người vay chấp nhận được rủi ro biến động lãi suất.
Cách so sánh đúng là lấy giá sau toàn bộ ưu đãi của phương án thanh toán sớm đặt cạnh tổng vốn tự có, gốc, lãi và phí của phương án vay trong cùng khoảng thời gian. Không nên so mức chiết khấu của một phương án với mức lãi quảng bá của phương án còn lại.
Chuẩn bị hồ sơ tài chính trước khi chọn căn
Người mua nên thống kê thu nhập ròng bình quân, các khoản vay đang có, chi phí sinh hoạt cố định và số tiền dự phòng ít nhất cho vài tháng. Nếu nguồn thu đến từ kinh doanh, cần chuẩn bị hồ sơ chứng minh dòng tiền, báo cáo thuế hoặc tài liệu theo yêu cầu của ngân hàng.
Việc thẩm định sơ bộ trước khi chọn mã căn giúp tránh tình trạng đã đặt tiền nhưng hạn mức vay không đạt kỳ vọng. Với người mua chung cùng vợ hoặc chồng, nên thống nhất ai là người đứng tên vay, ai đồng trả nợ và cách xử lý tài sản trong hồ sơ.
Những câu hỏi cần hỏi ngân hàng
- Lãi suất sau hỗ trợ được tính theo công thức nào và điều chỉnh bao lâu một lần?
- Trong thời gian hỗ trợ có phải trả gốc hay được ân hạn, và lịch trả bắt đầu từ ngày nào?
- Phí trả nợ trước hạn từng năm là bao nhiêu, khi nào được miễn?
- Ngân hàng giải ngân theo tiến độ nào và xử lý ra sao nếu hồ sơ chậm?
- Khoản vay có bắt buộc mua bảo hiểm hoặc sử dụng thêm dịch vụ nào không?
Giá trị của một bảng dòng tiền nằm ở khả năng trả lời câu hỏi rất thực tế: mỗi tháng cần chuẩn bị bao nhiêu, trong bao lâu và còn lại bao nhiêu vốn dự phòng. Bạn có thể bắt đầu với công cụ tài chính trên website, sau đó đặt kết quả cạnh lịch thanh toán của căn đang quan tâm.